

10 % Rendite mit einer deutschen Immobilie – oder sogar 17 %? Solche Zahlen wecken natürlich Interesse. Doch wer nur auf die mögliche Rendite schaut, kann schnell in finanzielle Schwierigkeiten geraten. Entscheidend ist nicht allein, was eine Immobilie einbringt, sondern ob Finanzierung, Rücklagen und Unterhalt langfristig funktionieren.
Dieser Baublog basiert auf einem Podcastgespräch mit Uwe Ehrlichmann, Geschäftsführer der WV-Ehrlichmann GmbH. Der Finanzierungsexperte aus Friedrichshafen ist seit fast 40 Jahren in der Finanzdienstleistungsbranche tätig und begleitet unter anderem Schweizer Investoren beim Kauf deutscher Immobilien. Er zeigt, worauf Banken achten, welche Kosten gerne unterschätzt werden und wie sich interessante Renditeobjekte finden lassen.
Darum ist Deutschland für Investoren interessant
Wer eine Immobilie in Deutschland kaufen möchte, findet einen Markt mit anderen Preis- und Renditemöglichkeiten als in der Schweiz. Bei deutschen Renditeobjekten sind teilweise Mietrenditen von 5-7 % möglich. In teuren Innenstadtlagen können sie allerdings deutlich tiefer liegen.
Ein weiterer Unterschied liegt bei der Finanzierung: In Deutschland können unter bestimmten Voraussetzungen sogar Finanzierungen bis zur Höhe des Kaufpreises möglich sein. Das bedeutet aber nicht, dass jede Bank mitmacht oder der Kauf ohne eigene Mittel und Nebenkosten auskommt.
Hohe Finanzierung und hohe Rendite sind deshalb keine Garantie für ein gutes Investment. Entscheidend bleibt, was nach Zinsen, laufenden Kosten, Unterhalt und möglichen Mietausfällen übrig ist.
Das prüfen Banken wirklich
Die zentrale Frage einer Bank lautet nicht: Wie attraktiv sieht das Inserat aus? Sondern: Kann der Investor seinen Kredit auch dann bedienen, wenn etwas schiefläuft?
Zwei Punkte spielen dabei eine besonders wichtige Rolle: die Kreditdienstfähigkeit, also ob Einnahmen und Ausgaben genügend Spielraum für die Finanzierung lassen, sowie eine positive Vermögensbilanz. Wer bereits durch Konsumkredite oder andere Verpflichtungen stark belastet ist, hat schlechtere Karten.
Wichtig sind insbesondere:
- Regelmässiges Einkommen. Reichen die verfügbaren Mittel für Zinsen und weitere Verpflichtungen?
- Vermögensrückhalt. Gibt es frei verfügbare Reserven?
- Tragbare Verschuldung. Passt die Finanzierung zur gesamten finanziellen Situation?
- Belastbarkeit. Können Reparaturen oder Mietausfälle aufgefangen werden?
Gerade bei einer Immobilienfinanzierung in Deutschland solltest du deine finanzielle Situation gründlich prüfen lassen, statt dich allein auf eine hohe Finanzierungsquote zu verlassen.
Unterschätzte Gefahr: Reparaturen & fehlende Rücklagen
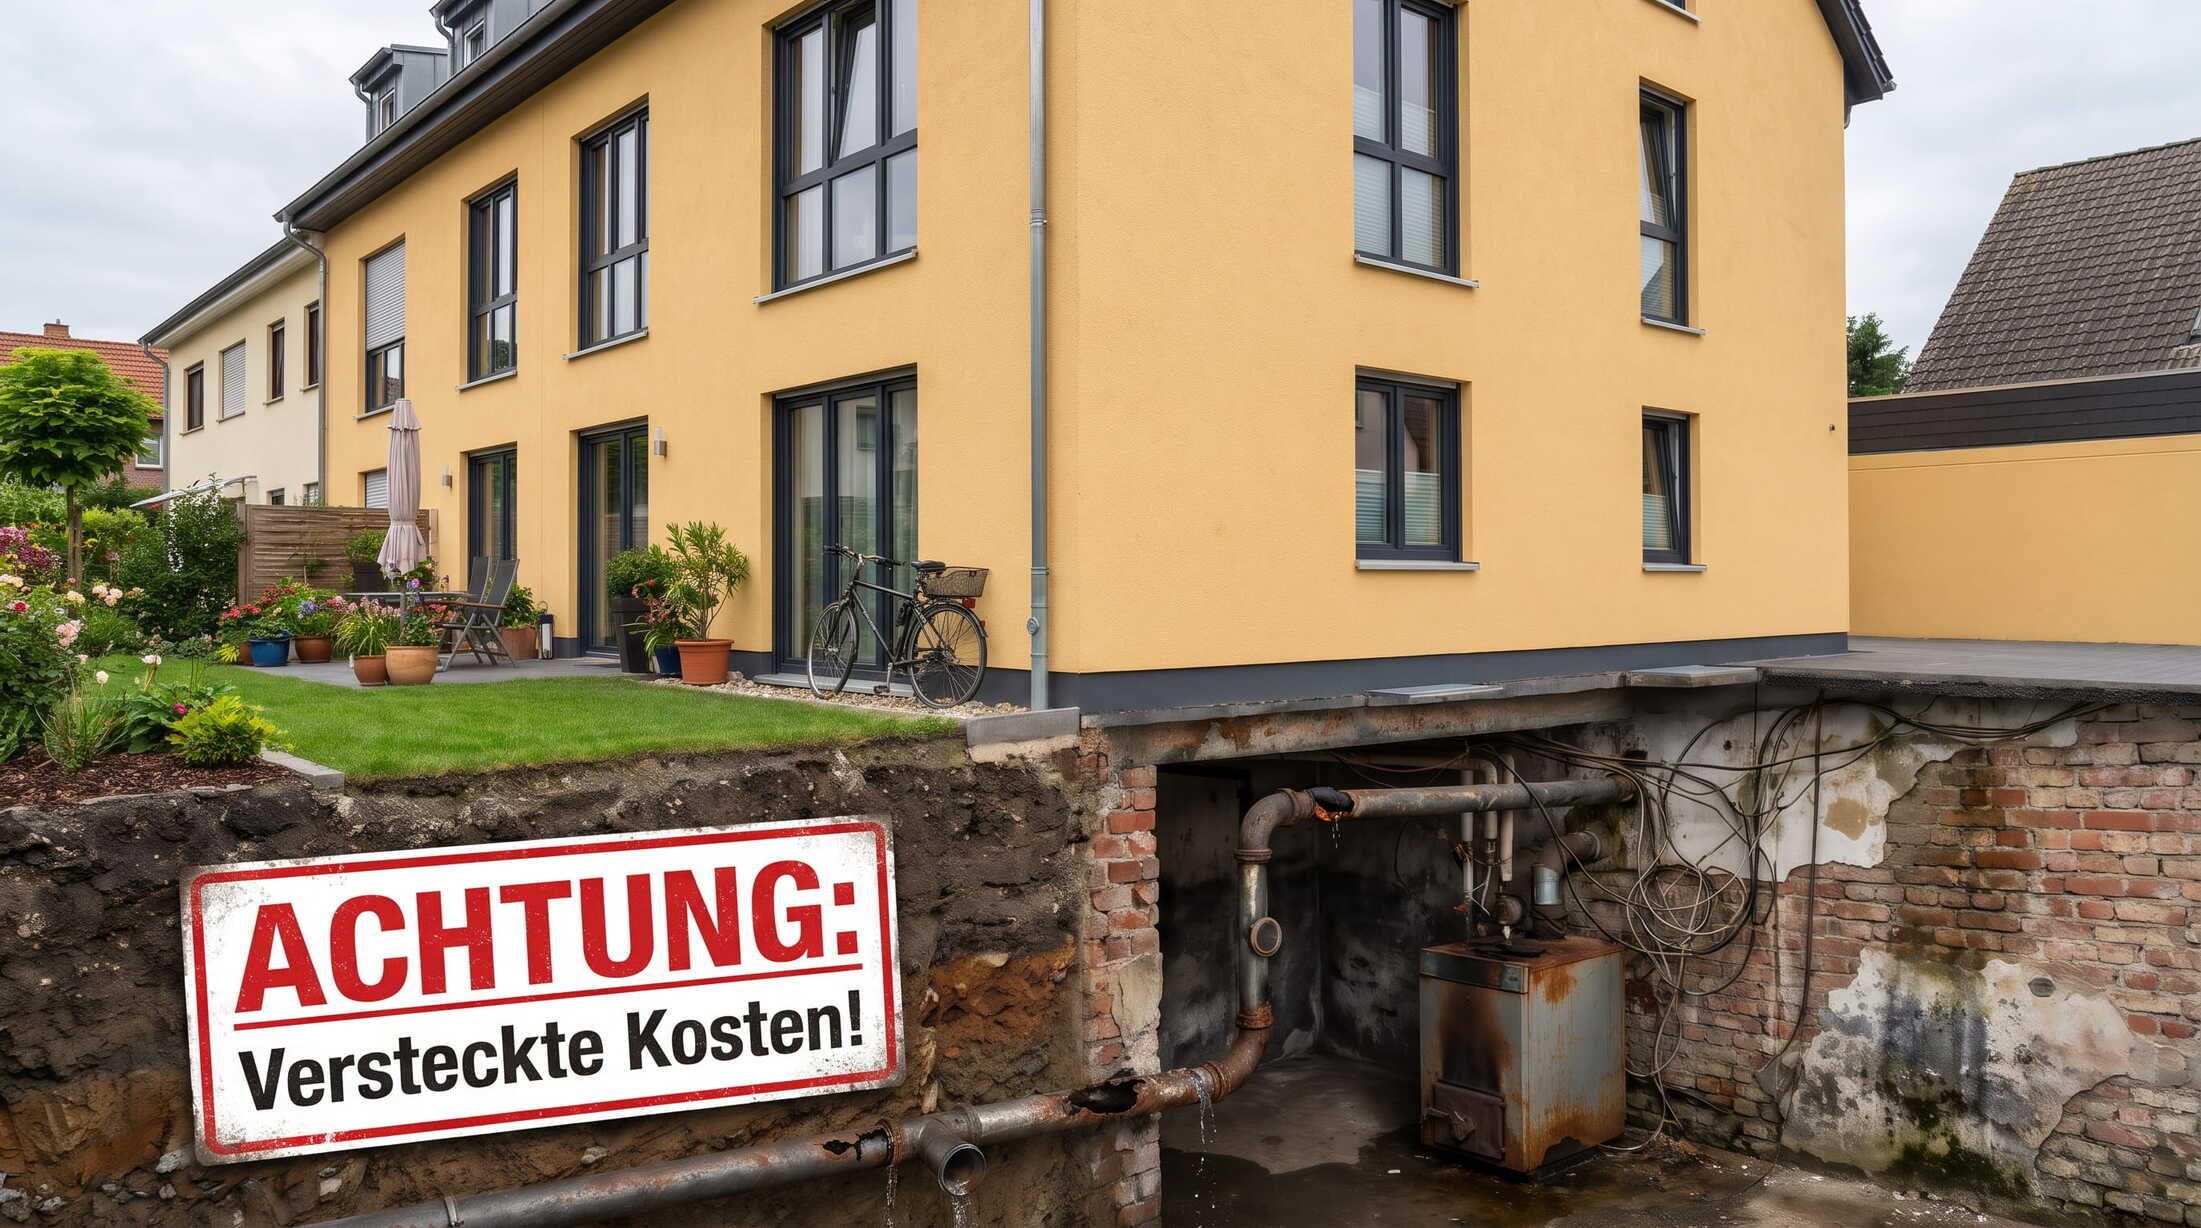
Eine Immobilie kann auf dem Papier rentabel aussehen – und trotzdem zum finanziellen Problem werden. Oft genügt schon eine defekte Heizung, um die Rechnung gründlich auf den Kopf zu stellen. Ein vollständiger Heizungsersatz mit Wärmepumpe kann beispielsweise 30'000 bis 40'000 Euro kosten. Hinzu kommen je nach Gebäude weitere grössere Posten: Fenster, Fassadendämmung, Bäder oder die Sanierung eines Flachdachs.
Der wichtigste Grundsatz lautet deshalb: Investiere so, dass du nachts ruhig schlafen kannst. Bei einer einzelnen Wohnung sind weniger Rücklagen nötig als bei einem grossen Portfolio. Entscheidend ist, dass genügend Reserven vorhanden sind, um auch unerwartete Ausgaben tragen zu können.
Wer möglichst wenig Eigenkapital einsetzt, kaum tilgt und auf variable Zinsen setzt, kann in guten Zeiten profitieren. Sobald Kosten steigen oder Einnahmen ausfallen, wächst jedoch das Risiko. Stabilität ist deshalb oft wertvoller als ein möglichst schnelles Wachstum.
Vermietung aus der Schweiz: Ohne Netzwerk schwierig
Eine Immobilie mehrere Hundert Kilometer entfernt zu besitzen, bedeutet nicht, dass du jede Reparatur persönlich organisieren musst. Es bedeutet aber, dass du verlässliche Menschen vor Ort brauchst.
Eine gute Hausverwaltung kann – je nach vereinbartem Auftrag – bei Unterhalt, Mieterwechseln und der Organisation von Handwerkern helfen. Daneben lohnt sich ein lokales Netzwerk mit zuverlässigen Fachleuten für kleinere und grössere Arbeiten.
Auch das Thema Steuern gehört früh auf den Tisch. Bei grenzüberschreitenden Investments empfiehlt sich ein erfahrener Treuhänder in der Schweiz und ein Steuerberater in Deutschland. Die Behandlung hängt unter anderem davon ab, ob du privat oder über eine Gesellschaft investierst.
Renditeobjekte finden, die andere übersehen
Besonders spannend wird es bei der Suche. Wer nur die bekanntesten Immobilienportale durchklickt, sieht oft dieselben Angebote wie alle anderen. Spezialisierte Suchtools können Inserate verschiedener Plattformen bündeln und nach Standort, Baujahr, Rendite oder Preissenkungen filtern.
Noch wichtiger kann ein über Jahre aufgebautes Netzwerk sein. Ein guter Makler kennt nicht nur Angebote, sondern oft auch die Menschen und Situationen dahinter. Wer zuverlässig auftritt, Finanzierungsbestätigungen vorlegen kann und Abmachungen einhält, wird möglicherweise bei einem späteren Verkauf früher informiert.
Off-Market-Angebote entstehen so häufig über Vertrauen statt über öffentliche Inserate. Dabei zählt für Verkäufer nicht immer nur der höchste Preis, sondern manchmal auch eine unkomplizierte und faire Abwicklung.
Und die eingangs erwähnten 17 %? Solche aussergewöhnlichen Renditen können im Einzelfall vorkommen, sind aber natürlich nicht der Regelfall. Deshalb müssen Zustand, Standort, tatsächliche Einnahmen und Folgekosten besonders kritisch geprüft werden.
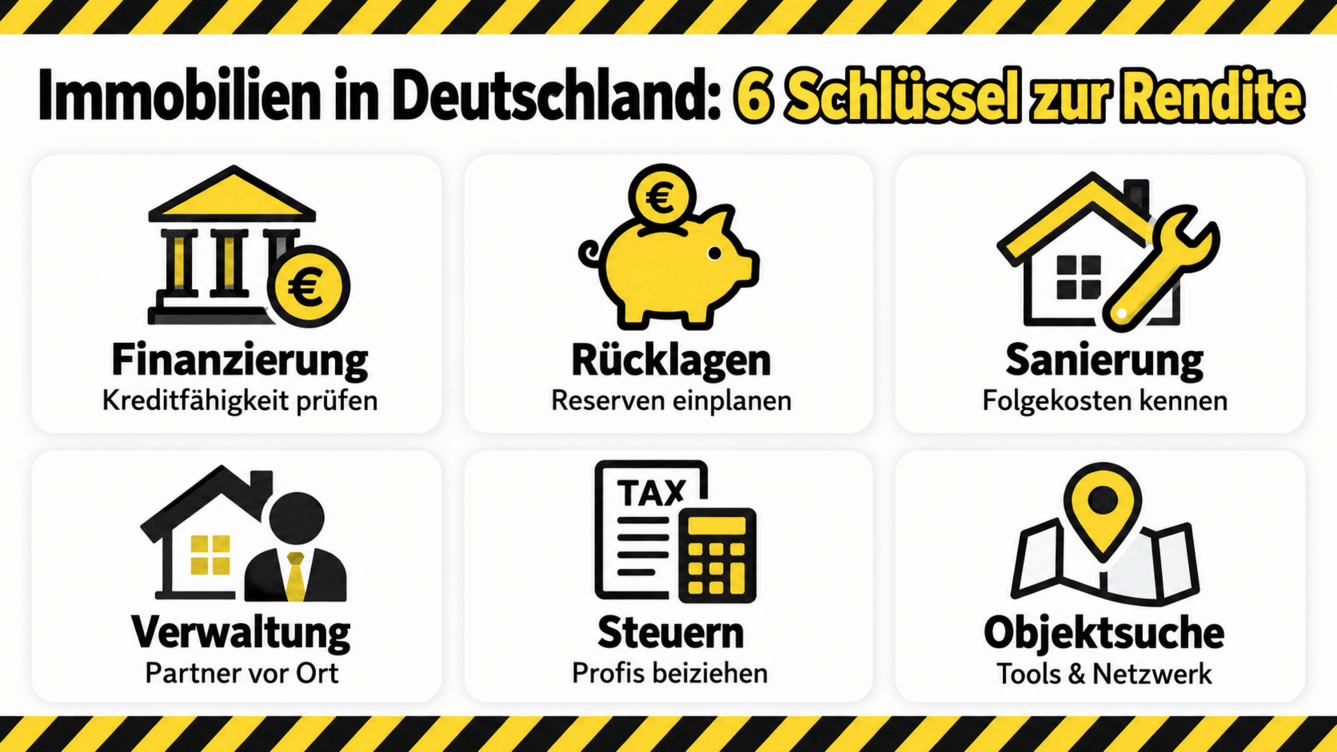
Fazit: Clever investieren statt blind riskieren
Wenn du eine Immobilie in Deutschland kaufen willst, entscheidet nicht die grösste Prozentzahl über deinen Erfolg. Entscheidend ist, ob das Objekt auch bei unerwarteten Kosten wirtschaftlich bleibt – und ob du Finanzierung, Verwaltung und Netzwerk im Griff hast.
Du möchtest eine deutsche Immobilie finanzieren oder deine Anlagestrategie besprechen? Dann kontaktiere Uwe Ehrlichmann auf LinkedIn und kläre deine Fragen direkt mit ihm.
Noch mehr Immobilien-Wissen aus dem Baublog? Hier eine Folge über Hypothek, Eigenkapital und Tragbarkeit.